
Audyt wewnętrzny 2016 - skuteczność audytorów w znaczącym stopniu bez zmian

REKLAMA
REKLAMA
Wioleta Matela-Marszałek: Czy Pańskim zdaniem nowe przepisy rzeczywiście usprawnią pracę audytorów?
REKLAMA
REKLAMA
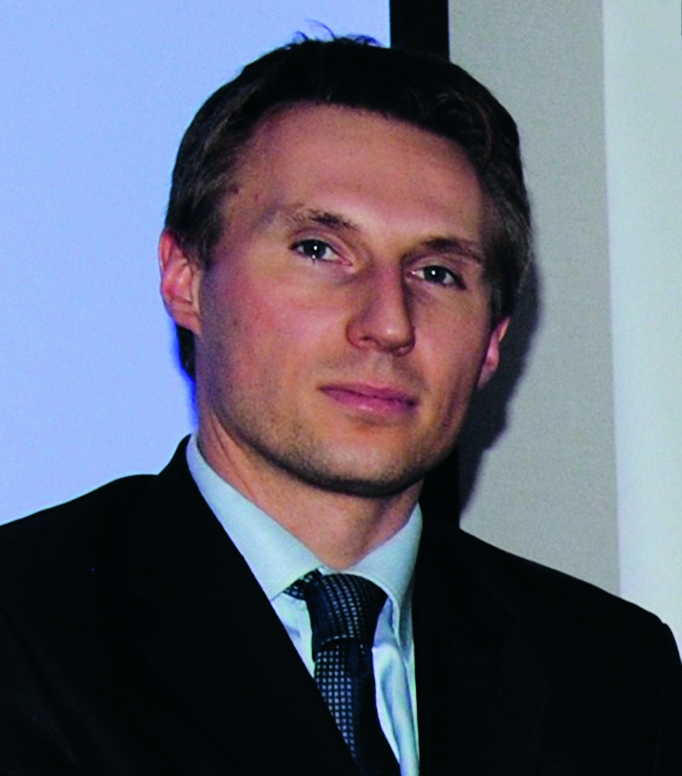
Sebastian Burgemejster, Prezes IIA Polska: Uważam, że nowe przepisy w znaczącym stopniu nie zmienią dotychczasowej skuteczności oraz efektywności działania audytorów wewnętrznych. Liczymy jednak, iż konsolidacja środowiska, wymiana doświadczeń i ciągła edukacja to czynniki mogące dokonać widocznej zmiany.
W naszej ocenie audyt wewnętrzny w sektorze publicznym jest na tyle dojrzały, iż audytorzy powinni mieć możliwość swobodnego dostosowywania rozwiązań prowadzenia audytu do kultury organizacyjnej jednostek, w których pracują oczywiście przy uwzględnieniu zapisów Międzynarodowych standardów praktyki zawodowej audytu wewnętrznego IIA. Bardzo podoba mi się zapis w nowym zbiorze zasad ładu korporacyjnego dla spółek notowanych dla GPW w Warszawie, który wspomina, iż wewnętrzne systemy oraz audyt wewnętrzny mają być odpowiednie do wielkości spółki i rodzaju oraz skali prowadzonej działalności. Wbrew wszelkim opiniom sektor publiczny jest bardzo zróżnicowany i stosowanie jednej miary i tylko jednego sposobu postępowania w mojej ocenie nie jest właściwe.
Polecamy: VAT w samorządach (książka)
REKLAMA
Co z nadużyciami? Czy nowe rozporządzenie przeciwdziała niewłaściwym praktykom?
W tym elemencie rozporządzenie pozostawia dotychczasowe status quo. Nadal zgodnie z dotychczasową praktyką wskazaną w w/w międzynarodowych standardach IIA audytorzy mają obowiązek uwzględniać w swoim badaniu ryzyko nadużyć i wskazywania luk w systemach kontroli wewnętrznej, które mogą sprzyjać zachowaniom korupcyjnym. Jednakże, jeśli przejdziemy do audytu badania nadużyć (tzw., forensic), który jest specyficzną formą prowadzenia działalności audytorskiej, to takie działanie wymaga zupełnie innego podejścia. Najczęściej jest on wykonywany po uzyskaniu sygnałów o podejrzeniu wystąpienia nadużycia, a więc czas ma tutaj olbrzymie znaczenie, dodatkowo wzrasta znaczenie poufności takiego badania oraz zabezpieczania dowodów z audytu. Takich specyficznych obszarów działania procedura zawarta w rozporządzeniu niestety nie przewidziała. Mam wielką nadzieję, iż wdrożenie zapisów Strategii antykorupcyjnej oraz wykonanie zapisów Rządowego Programu Przeciwdziałania Korupcji wzmocni kompetencje audytorów w tym obszarze, co przełoży się na uszczelnienie systemu wydatkowania środków publicznych. Ministerstwo Finansów pełni jedną z kluczowych ról w tym zakresie, w szczególności w obszarze zapewnienia niezależności audytu oraz wymiany doświadczeń środowiska audytorów wewnętrznych.
Czy obecnie audyt w jednostkach sektora finansów publicznych uważa Pan za skuteczny?
W pierwszej kolejności należy zdefiniować pojęcie skuteczności audytu. Zgodnie z definicją Międzynarodowych standardach praktyki zawodowej audytu wewnętrznego IIA audyt wewnętrzny jest działalnością niezależną i obiektywną, której celem jest przysporzenie wartości i usprawnienie działalności operacyjnej organizacji. Polega na systematycznej i dokonywanej w uporządkowany sposób ocenie procesów: zarządzania ryzykiem, kontroli i ładu organizacyjnego, i przyczynia się do poprawy ich działania. Pomaga organizacji osiągnąć cele dostarczając zapewnienia o skuteczności tych procesów, jak również poprzez doradztwo. Natomiast ustawa o finansach publicznych definiuje audyt wewnętrzny, jako działalność niezależną i obiektywną, której celem jest wspieranie ministra kierującego działem lub kierownika jednostki w realizacji celów i zadań przez systematyczną ocenę kontroli zarządczej oraz czynności doradcze.
W obydwu przypadkach należy zwrócić uwagę na sformułowanie, iż głównym zadaniem audytu jest wsparcie kierującego w realizacji celów organizacji. Cóż to oznacza. Z takiej informacji można wysnuć wniosek, iż audyt jest narzędziem wspomagającym zarządzanie w rękach najwyższego kierownictwa. Jak zostanie ono użyte i czy w ogóle to decyzja zarządzających. Jego sprawność to już elementy wspólnej odpowiedzialności kierownictwa oraz audytorów. Natomiast, jakość i efektywność zależy już od samego audytu. Oczywiście wielkim problemem w sektorze publicznym jest zagadnienie definiowania celów oraz stworzenia mechanizmów ich kwantyfikacji oraz późniejszego pomiaru, jednak to zagadnienie na inną rozmowę.
Wracając do meritum i odpowiadając na pytanie użyję zdania wytrychu stosowanego najczęściej przez konsultantów: to zależy. Znam jednostki, gdzie audyt ma się świetnie i dostarcza kierownictwu oczekiwanych rezultatów, ale znam też takie, że jest jedynie paragrafem przepisu prawnego, który trzeba spełnić. Również niestety zdarzają się jednostki, w których kierownictwo chce skorzystać z usług audytu, ale niestety ten nie potrafi ich spełnić lub jakość jaką dostarcza jest niewystarczająca. Na pewno audyt w sektorze publicznym wymaga większej uwagi oraz pracy zarówno nad świadomością kierowników jednostek, jak i jakością warsztatu audytorskiego.
Zobacz również: Audyt efektywnościowy w administracji publicznej
Z jakimi problemami muszą dziś mierzyć się audytorzy w sektorze publicznym?

Nie lubię generalizować, gdyż uważam, iż każda sytuacja audytorów w danej jednostce jest inna, jednakże postaram się zdefiniować kilka elementów, które moim zdaniem można wskazać, jako słabości audytu w sektorze publicznym. Po pierwsze w mojej ocenie brak mocnego mandatu do wspierania nie tylko kierowników jednostek, ale całego systemu państwowego we wdrażaniu mechanizmów „dobrego rządzenia”, czy „dobrego zarządzania”. Występuje problem w braku wystarczającego zrozumienia funkcji audytu, ale również w komunikacji najwyższe kierownictwo – audyt wewnętrzny. No i chyba odwieczny problem związany z brakiem wystarczających funduszy na odpowiednie kadry i kształcenie. Osobiście marzy mi się ustawa o „dobrym zarządzaniu” w sektorze publicznym, która zawierałaby rozwiązania ładu organizacyjnego, systemów kontroli wewnętrznej, zarządzania ryzykiem, zapewnienia zgodności (compliance) oraz weryfikujących te systemy funkcji audytu wewnętrznego i kontroli wewnętrznej instytucjonalnej. Jednocześnie określająca ramy współpracy i wymiany informacji z instytucjami kontrolnymi państwa, tj. m.in. Najwyższa Izba Kontroli, Kancelaria Prezesa Rady Ministrów i jej komórki kontrolno-nadzorcze, Urzędy i Izby Skarbowe oraz Regionalne Izby Obrachunkowe. Jednocześnie powinien powstać jeden organ koordynujący funkcje audytowo-kontrolne, który zbierałby oraz wykorzystywałby uzyskane informacje do poprawy procesów na poziomie całego państwa. Oczywiście te działania nie mogłyby obejść się bez silnej legitymacji i pozycji audytorów w jednostkach, włącznie z programem ich rozwoju i szkolenia zawodowego.
Dlaczego rekomendują Państwo certyfikaty dla audytorów?
Certyfikaty audytorskie najczęściej określają pozycję danej osoby w środowisku. Są one z jednej strony wyznacznikiem osiągnięcia pewnego poziomu wiedzy, a z drugiej podjęcia wysiłku i wyzwania związanego z przygotowaniem się do wymagającego egzaminu (lub kilku egzaminów). Sam fakt zdania egzaminu buduje poczucie własnej wartości, ale również wzrasta prestiż jego posiadacza oraz wartość takiej osoby na rynku pracy. W sektorze publicznym można wskazać dodatkową zaletę związaną z możliwością pełnienia funkcji audytora wewnętrznego, w przypadku posiadania jednego z certyfikatów wskazanych w ustawie o finansach publicznych. Jednak sam certyfikat to nie wszystko. Dobry audytor charakteryzuje się również innymi przymiotami niż tylko dyplom, czy angielskim skrótem przy nazwisku. Takimi cechami są doświadczenie, otwartość umysłu, etyka, dobre umiejętności interpersonalne oraz komunikowania się, intuicja, zaangażowanie oraz co należy podkreślić ciągły głód zdobywania nowej wiedzy i samodoskonalenia.
Dziękuję za rozmowę.
Polecamy serwis: Finanse


REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

